14.53元/股,中金承销 嘉环科技申购解读——网络工程服务商的成长逻辑与打新价值
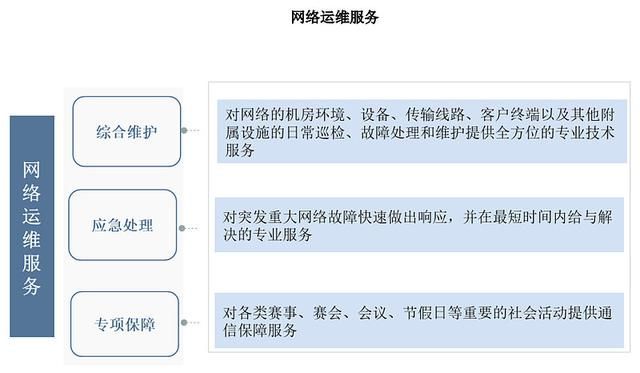
一、新股概览:一家被低估的“网络工程服务商”\n\n嘉环科技保荐承销机构为中金公司,发行价定为14.53元/股,对应市盈率低于行业平均水平。市场对“网络工程服务商”的认知标签容易偏向传统通信施工队,但从业务实质看,其所处赛道与5G新基建、政企数字化转型高度耦合,值得在申购阶段逐一梳理。\n\n二、公司做什么:从通信施工到一站式网络技术服务\n\n嘉环科技业务覆盖通信网络规划设计、工程建设、网络运维,并延伸到政企智能化与信息化服务,标的行业通常归为“网络工程与服务”。\n\n关键看点不在“会不会施工”,而在“服务黏性能不能沉淀”:网络服务强“属地化+交付能力”,运营商与大型政企对网络可靠性要求高,供应商需具备跨区域项目管理、快速响应和经验沉淀,一旦进入核心供应商名单后更换成本通常不低,优于纯设备买卖型业务。\n\n客户结构决定收入稳定性:发行材料通常可将收入拆为运营商(基站/传输/室分建设、网络优化与维护)+政企(园区网络、数据中心、智慧城市与行业信息化),抗波动性依赖政企增量能否对冲运营商资本开支波动。投资者可重点核实前五大客户集中度是否处于合理区间、主要客户合作年限、是否是否存在大客户依赖。(具体细节以上市公司正式公告及招股说明书为准。)\n\n三、赛道:需求来自“网络建设+持续运维+数字化改造”\n\n一方面,5G建设已从“大规模新建”转向“深度覆盖叠加存量网络优化维护”,网络服务质量投入通常具有惯性和持续性,网络工程商有保存量与收入的连续性;另一方面,产业数字化推动数据中心、园区网络与行业专网需求增长。需要提示的是,\
如若转载,请注明出处:http://www.ptiyo.com/product/46.html
更新时间:2026-11-21 06:04:41